
BAYANGKAN sebuah rumah tangga. Suami dan istri merencanakan pendapatan Rp 30 juta dan belanja Rp 29,8 juta. Masih ada sisa. Di tengah jalan, penghasilan turun menjadi Rp 27,8 juta. Biasanya mereka duduk bersama, meninjau mana yang wajib, mana yang bisa dikurangi atau ditunda, bukan malah menaikkan belanja lalu berutang.
Penulis : Asep Toha
Direktur Politic Social and Local Goverment Studies (Poslogis)
Logika sederhananya, ketika kemampuan membayar turun, pengeluaran yang masih bisa dikendalikan harus ditinjau dulu sebelum menambah utang. Logika yang sama seharusnya berlaku pada APBD.
Dalam APBD awal 2026, Pemerintah Provinsi Jawa Barat (Pemprov Jabar) merencanakan pendapatan Rp 30,116 triliun dan belanja Rp. 29,830 triliun. Masih ada surplus Rp 285,99 miliar. Sejak awal, anggaran tidak dirancang untuk defisit.
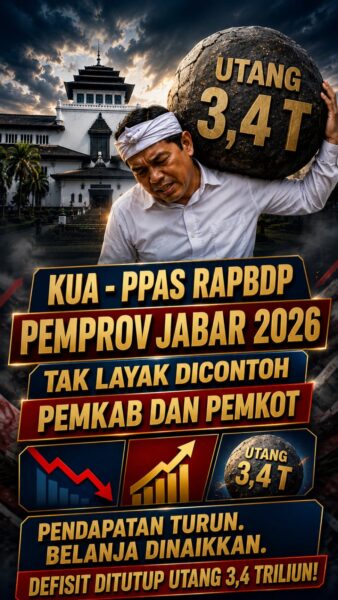
Kondisi berubah. Dalam Rancangan Perubahan KUA-PPAS 2026, pendapatan dikoreksi menjadi Rp 27,852 triliun. Turun Rp 2,264 triliun. Alih alih belanja dikendalikan, yang terjadi malah belanja naik dari Rp 29,830 triliun menjadi Rp 30,822 triliun, atau naik Rp 991,55 miliar.
Akibatnya dari awalnya surplus Rp 285,99 miliar menjadi defisit Rp. 2,9696 triliun. Posisi fiskal melebar sekitar Rp 3,2556 triliun karena dua tekanan sekaligus. Yaitu pendapatan turun Rp 2,264 triliun, sementara belanja naik Rp 991,55 miliar.
Pertanyaan utamanya bukan “mengapa berutang?”, melainkan “mengapa ketika pendapatan turun Rp 2,264 triliun, belanja justru dinaikkan Rp 991,55 miliar?”. Dalam pengelolaan APBD, kemampuan pendapatan seharusnya menjadi dasar penentuan kemampuan belanja.
Mari lihat pos-posnya. Belanja Pegawai naik Rp 281,01 miliar, Belanja Barang dan Jasa Rp 171,01 miliar, Belanja Modal Rp 650,54 miliar, Belanja Bantuan Sosial Rp 35,12 miliar, dan Belanja Bantuan Keuangan Rp 348,15 miliar. Sementara Belanja Subsidi, Hibah, dan Bagi Hasil turun.
Belanja Modal saja naik Rp 650,54 miliar, di mana Peralatan dan Mesin naik Rp 337,34 miliar serta Gedung dan Bangunan naik Rp 469,26 miliar. Dua pos itu saja hampir Rp 806,60 miliar. Bantuan Keuangan naik dari Rp 446,02 miliar menjadi Rp 794,17 miliar, atau naik 78 persen.
Tentu belanja modal dan bantuan keuangan tidak selalu buruk. Namun di tengah pendapatan yang turun tajam, publik bertanya, “apakah semua itu wajib, mengikat, menyangkut pelayanan dasar, atau masih bisa ditunda?”
Karena muncul defisit, penerimaan pembiayaan melonjak dari Rp 380,82 miliar menjadi Rp 3,586 triliun. Di dalamnya terdapat utang daerah Rp 3,4 triliun. Bahkan sudah muncul beban bunga Rp 62,47 miliar. Ingat, keputusan hari ini akan membebani anggaran tahun-tahun berikutnya.
Kembali ke analogi rumah tangga. Kalau penghasilan turun tapi belanja justru dinaikkan, lalu defisit ditutup dengan pinjaman. Pertanyaan logisnya, “sudahkah seluruh pengeluaran yang masih bisa dikendalikan dipangkas?” Jika belum, masalahnya bukan sekadar pendapatan yang turun, melainkan cara mengelola pengeluaran.
Jika ada belanja yang sebenarnya bisa dikendalikan tapi tetap dinaikkan lalu ditutup dengan utang, maka pertanyaan menjadi jauh lebih serius. “Apakah utang Rp 3,4 triliun memang kebutuhan pembangunan? Atau justru dampak dari gagalnya mengelola APBD?
Profesionalitas tata kelola APBD tidak diukur dari keberhasilan memperoleh utang, melainkan dari kemampuan menyesuaikan belanja dengan kemampuan fiskal.(*)